Stress financier : habitudes pour préserver le bien-être mental
- Posted on 18/11/2026 11:07
- Film
- By raymonddzakpata@sante-education.tg
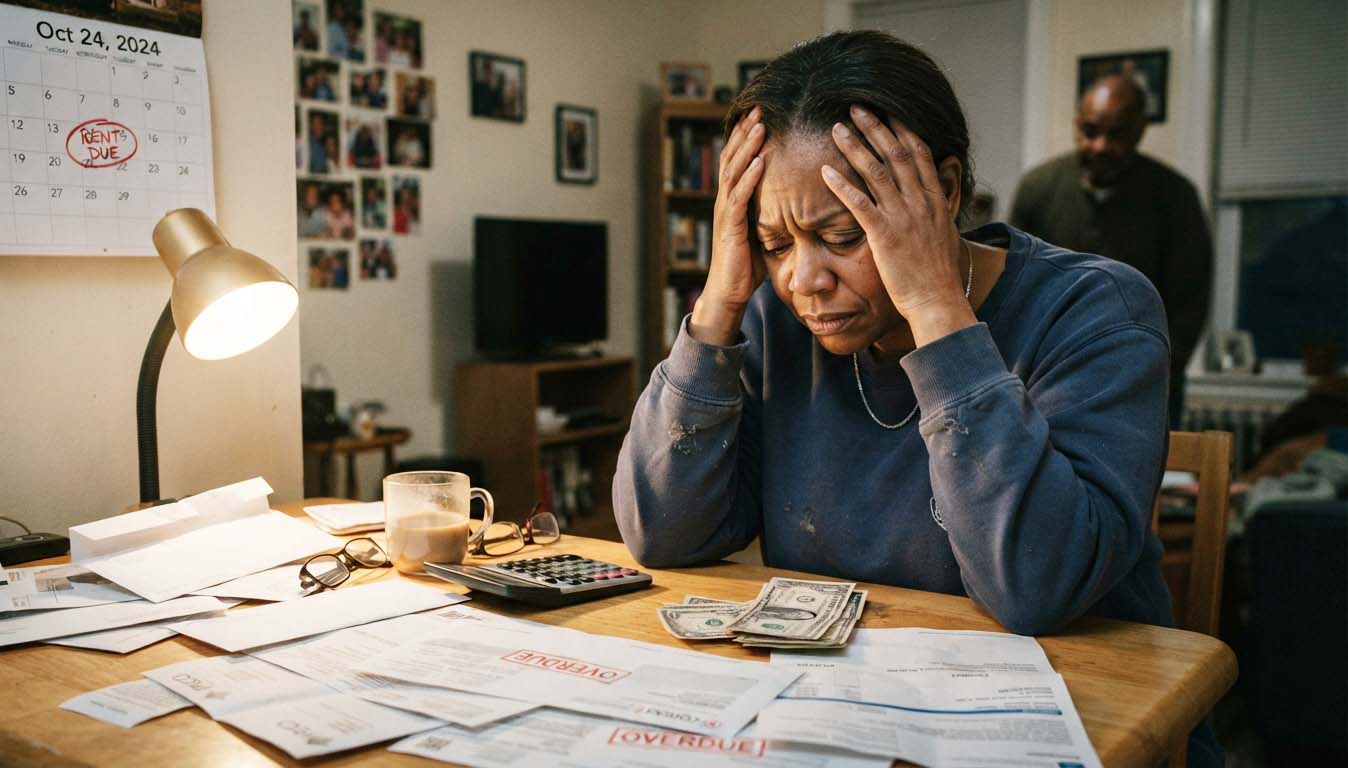
Extrait de l'article: On parle souvent de sommeil, d’activité physique ou d’alimentation lorsqu’il est question de bien-être. Pourtant, un autre facteur peut peser lourdement sur la santé mentale : les difficultés financières. Les préoccupations liées aux dépenses...
On parle souvent de sommeil, d’activité physique ou
d’alimentation lorsqu’il est question de bien-être. Pourtant, un autre facteur
peut peser lourdement sur la santé mentale : les difficultés financières. Les préoccupations liées aux dépenses
quotidiennes, aux dettes, aux factures, à la perte de revenus ou à
l’incertitude financière peuvent occuper une grande partie de l’esprit. Elles
peuvent notamment perturber le sommeil, réduire la concentration, affecter
l’humeur et alimenter l’anxiété.
Le stress financier n’est donc pas seulement une
question d’argent. Lorsqu’il devient chronique, il peut également devenir une
question de bien-être.
Prévoir une
petite somme pour les plaisirs
Face aux difficultés financières, la première réaction
peut être de supprimer toutes les dépenses considérées comme « non essentielles
». Or, un budget excessivement restrictif peut être difficile à maintenir dans
la durée.
Lorsque les ressources le permettent, il peut être
utile de prévoir une petite enveloppe destinée aux loisirs et aux plaisirs :
une sortie, un repas avec des proches, une activité culturelle ou simplement un
petit achat personnel.
L’objectif
n’est évidemment pas de dépenser davantage, mais de donner une place raisonnable au plaisir dans le budget, sans
compromettre les dépenses essentielles. Cette approche peut aider à éviter le
sentiment de privation permanente et à maintenir un équilibre entre
responsabilités financières et qualité de vie.
Organiser un
rendez-vous mensuel avec ses finances
Éviter de regarder ses comptes lorsque l’on est
inquiet peut sembler rassurant à court terme. Pourtant, cette stratégie peut
renforcer l’anxiété, car l’incertitude s’ajoute alors aux difficultés réelles.
Une fois par mois, prendre un moment pour faire le
point peut être utile. Il s’agit de regarder les revenus disponibles, les
dépenses effectuées, les charges à venir et les éventuelles échéances
importantes.
Une dépense exceptionnelle est-elle prévue le mois prochain
? Une rentrée scolaire, une facture importante, un déplacement ou une cérémonie
? L’anticiper permet de mieux adapter ses dépenses.
Connaître sa situation financière
permet de remplacer une partie de l’inquiétude liée à l’inconnu par une vision
plus claire de la réalité.
Suivre ses
dépenses par catégorie
Il est parfois difficile de savoir précisément où
passe son argent. Les petites dépenses répétées peuvent sembler insignifiantes
lorsqu’elles sont prises séparément, mais représenter une somme importante à la
fin du mois.
Pour mieux comprendre ses habitudes, il est possible
d'utiliser un cahier, un tableau simple ou une application de gestion
budgétaire. Les dépenses peuvent être regroupées par catégories : alimentation,
transport, logement, communication, santé, loisirs.
Cette méthode permet de comparer ce que l’on pense dépenser avec ce que l’on
dépense réellement.
L’objectif
n’est pas de culpabiliser, mais d’identifier les postes sur lesquels des
ajustements sont possibles. Une meilleure visibilité permet ensuite de prendre
des décisions plus réfléchies.
Se fixer de
petits objectifs
Les grandes ambitions financières peuvent parfois
sembler tellement éloignées qu’elles découragent. Rembourser une dette
importante, constituer une épargne conséquente ou financer un projet peut
demander plusieurs mois, voire plusieurs années.
Pour éviter le découragement, il peut être intéressant
de diviser l’objectif en étapes plus petites.
Plutôt que de se concentrer uniquement sur une somme
importante à atteindre, on peut commencer par constituer une petite réserve,
réduire progressivement une dette ou mettre de côté une somme régulière, même
modeste.
Chaque étape franchie constitue un progrès. Ces
petites réussites peuvent renforcer le sentiment de contrôle et encourager à
poursuivre les efforts.
Préserver sa santé mentale sans culpabiliser
La gestion du stress financier ne consiste pas à
devenir un expert en finances ni à atteindre une situation financière parfaite.
Il s’agit surtout de retrouver progressivement de la visibilité, de l’organisation et un sentiment de contrôle.
Toutes les difficultés financières ne peuvent
évidemment pas être résolues par de simples habitudes individuelles. Lorsque
les revenus sont insuffisants ou qu’une personne fait face à des dettes
importantes, à une perte d’emploi ou à une situation économique
particulièrement difficile, des solutions plus structurelles peuvent être
nécessaires.
Il reste toutefois possible d’agir sur certains
aspects : regarder régulièrement sa situation, distinguer les dépenses
prioritaires, anticiper les échéances et avancer par petits objectifs.
Enfin,
lorsque les préoccupations financières deviennent envahissantes et
s’accompagnent d’insomnie persistante, d’anxiété importante, d’isolement ou
d’une profonde détresse, en parler à un
professionnel de santé ou à une personne de confiance peut être une étape
importante.
Raymond DZAKPATA
Source : « LifeStance
Health. (2025, July 22). Impact of economic stress on Americans’ mental
health: Research (2025) »